

Tại sao nhiều chiến lược backtest tốt nhưng live lại thua?
Trong cộng đồng trading, không thiếu những chiến lược được chia sẻ với backtest ấn tượng: lợi nhuận 200% một năm, tỷ lệ sụt giảm tài sản thấp, win rate cao. Nhiều người tốn hàng tuần để tìm hiểu, test lại, rồi triển khai với tiền thật, chỉ để phát hiện ra rằng kết quả thực tế hoàn toàn khác so với backtest.
Đây không phải chuyện hiếm gặp. Thực tế, nó gần như là một quy luật trong trading. Có những nguyên nhân kỹ thuật rất cụ thể tạo ra khoảng cách này, và chúng là những giới hạn mang tính hệ thống chứ không phải là thứ bạn có thể né tránh chỉ bằng cách "chăm chỉ backtest kỹ hơn".
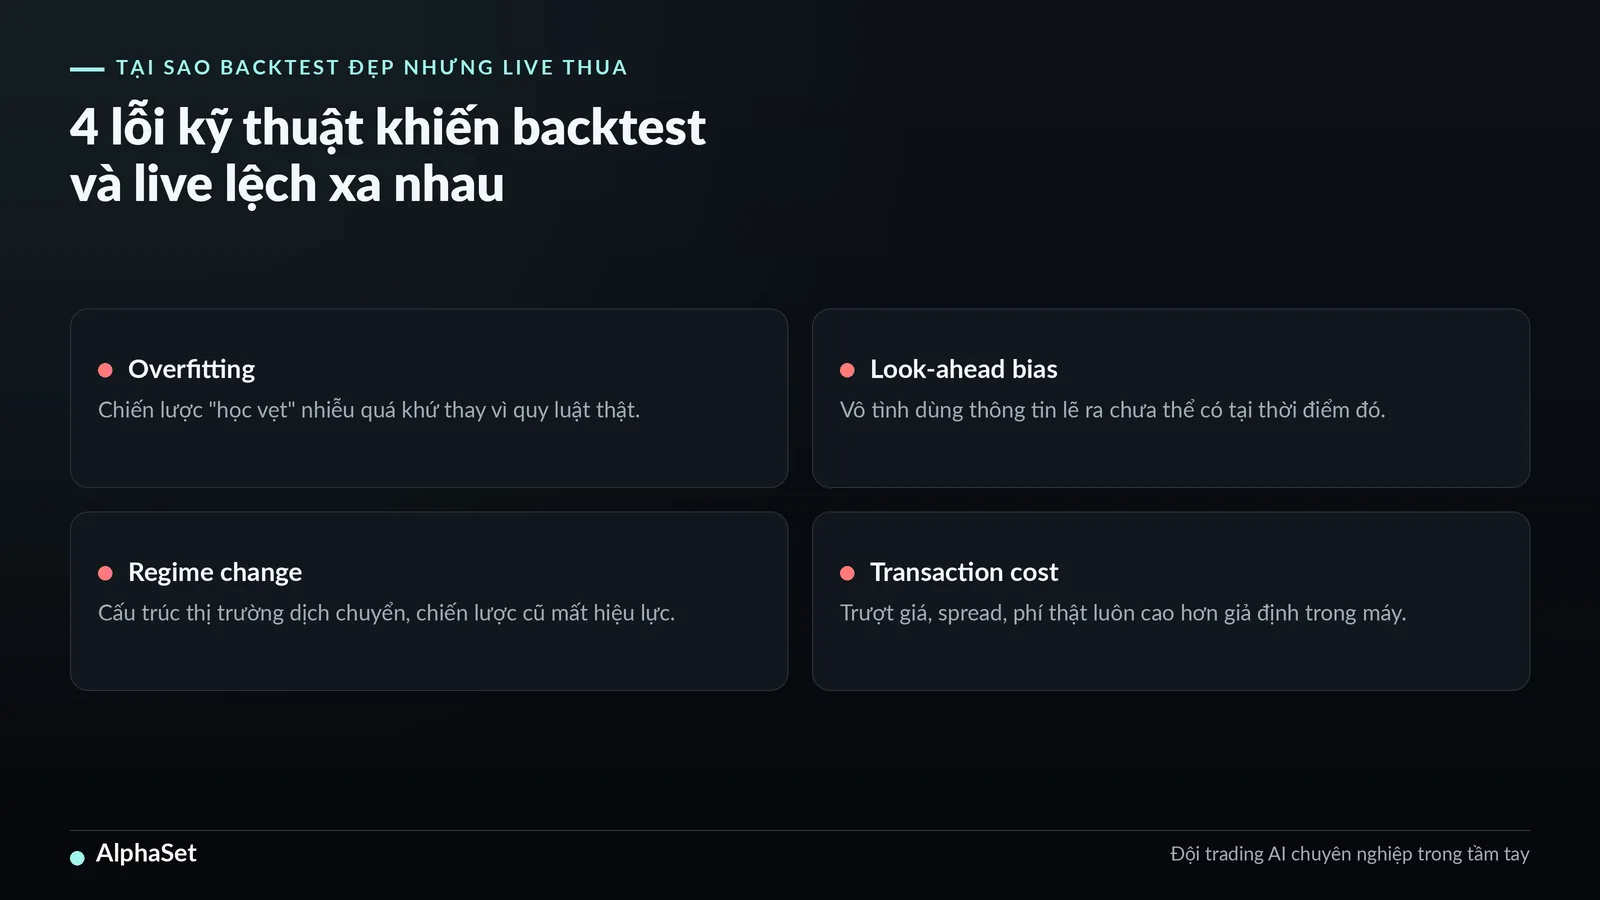
Overfitting: Chiến lược học thuộc dữ liệu từ quá khứ
"Overfitting (Khớp dữ liệu quá mức) xảy ra khi bạn cố tình chỉnh sửa, thêm thắt quá nhiều điều kiện và tham số cho đến khi đường cong lợi nhuận của chiến lược trông thật hoàn hảo trên biểu đồ lịch sử.">
Ví dụ: Bạn quy định lệnh chỉ kích hoạt vào đúng ngày thứ Ba, khi chỉ báo RSI nằm chính xác ở mức 31.5, và khối lượng giao dịch phải cao hơn trung bình đúng 12%. Mỗi lần bạn thêm một bộ lọc như vậy, kết quả backtest lại đẹp lên một chút.
Thế nhưng, sự thật là chiến lược của bạn không hề tìm ra một quy luật kiếm tiền dài hạn nào cả. Nó chỉ đang "học vẹt" và khớp một cách khiên cưỡng vào những biến động ngẫu nhiên (nhiễu thị trường) của quá khứ. Khi mang cỗ máy "học vẹt" này đối mặt với những dữ liệu hoàn toàn mới của tương lai, nó sẽ lập tức bị gãy và thua lỗ.
Mẹo nhận biết nhanh: Nếu bạn thêm một tham số khiến kết quả backtest tốt lên rõ rệt, nhưng bản thân bạn lại không thể giải thích được logic kinh tế hay hành vi thị trường đằng sau tham số đó – thì chắc chắn chiến lược đang bị dính bẫy Overfitting.
Look-ahead bias: Lỗi "ăn gian" thông tin tương lai
”Look-ahead bias là một lỗi kỹ thuật nghiêm trọng trong code lập trình, xảy ra khi chiến lược vô tình sử dụng những thông tin mà đáng lẽ ra tại thời điểm đó bạn chưa thể có được trong thực tế.”>
Ví dụ điển hình: Bạn lập trình cho robot ra lệnh mua ngay tại thời điểm mở nến dựa trên điều kiện là giá đóng cửa của chính cây nến đó phải là nến xanh. Trong môi trường backtest của máy tính, dữ liệu lịch sử đã có sẵn nên robot sẽ tính toán vô cùng chính xác và cho ra kết quả thắng liên tục. Nhưng khi chạy thật, làm sao bạn có thể biết được giá đóng cửa của một cây nến khi nó mới chỉ vừa bắt đầu chạy?
Những lỗi "ăn gian dữ liệu" này đôi khi rất nhỏ, tinh vi và khó phát hiện trong hàng nghìn dòng code, nhưng khi tích lũy qua hàng trăm lệnh, chúng tạo ra một kết quả siêu nhuận ảo tưởng trong backtest, hoàn toàn mất đi giá trị áp dụng thực tế.
Regime change: Thị trường thay đổi cấu trúc
Ngay cả khi bạn sở hữu một chiến lược được xây dựng cực kỳ cẩn thận, không có lỗi dòng code, không bị "học vẹt" dữ liệu, nó vẫn có thể thất bại thảm hại khi cấu trúc của thị trường Crypto dịch chuyển (Regime Change).
Thực tế, thị trường liên tục thay đổi. Chiến lược tốt trong thị trường trước khi ETF Bitcoin spot ra đời có thể không còn hoạt động sau khi ETF mang tổ chức vào thị trường và thay đổi cấu trúc dòng tiền. Chiến lược backtest trên dữ liệu 2015 - 2019 khi correlation BTC - S&P500 thấp có thể không hoạt động trong môi trường sau 2020 khi correlation tăng cao.
Đây không phải lỗi của backtest, đây là giới hạn cơ bản của việc dùng dữ liệu quá khứ để dự đoán tương lai khi cấu trúc thị trường đã thay đổi.
Transaction cost thực tế cao hơn giả định trong backtest
Khi backtest, máy tính thường giả định một môi trường lý tưởng với mức chi phí tối giản. Nhưng khi bạn ném tiền thật vào thị trường, các loại chi phí thực tế sẽ thi nhau "gặm nhấm" lợi nhuận của bạn:
-
Trượt giá (Slippage): Bạn đặt lệnh mua ở giá 60.000 USD, nhưng vì thị trường biến động quá nhanh, lệnh của bạn thực tế bị khớp ở giá 60.050 USD.
-
Khoảng cách mua bán (Spread): Chênh lệch giữa giá người bán cao nhất và người mua thấp nhất.
-
Phí giao dịch thật (Taker/Maker fee): Phí sàn thu trên mỗi lượt bấm lệnh.
Đối với các chiến lược giao dịch với tần suất cao (vào lệnh liên tục trong ngày), sự chênh lệch giữa chi phí giả định trong máy tính và chi phí thực tế ngoài đời hoàn toàn có thể biến một chiến lược từ "siêu lợi nhuận" thành hòa vốn, hoặc tệ hơn là bào mòn sạch sẽ tài khoản của bạn.
Alpha Crypto: Quy trình kiểm chứng đa tầng nghiêm ngặt trước khi dùng vốn thật
Alpha Crypto là gì?
Alpha Crypto là chiến lược giao dịch long/short tự động trên top 100 đồng coin lớn nhất thị trường của AlphaSet, nền tảng đầu tư định lượng dành cho nhà đầu tư cá nhân. Khác với việc chỉ mua và nắm giữ, Alpha Crypto chấm điểm 100 đồng coin, mua những đồng mạnh nhất và bán khống những đồng yếu nhất, giúp bạn kiếm lợi nhuận ở cả hai chiều thị trường thay vì chỉ chờ giá tăng. Tỷ lệ long/short được điều chỉnh tự động theo trạng thái thị trường, hoàn toàn dựa trên dữ liệu và không bị chi phối bởi cảm xúc. Toàn bộ chạy tự động 24/7 qua API trên tài khoản sàn của bạn, vốn vẫn nằm trên sàn và AlphaSet chỉ có quyền đặt lệnh, không có quyền rút tiền.
AlphaSet kiểm chứng qua nhiều lớp trước khi triển khai với vốn thật
Alpha Crypto không chỉ dừng ở backtest.
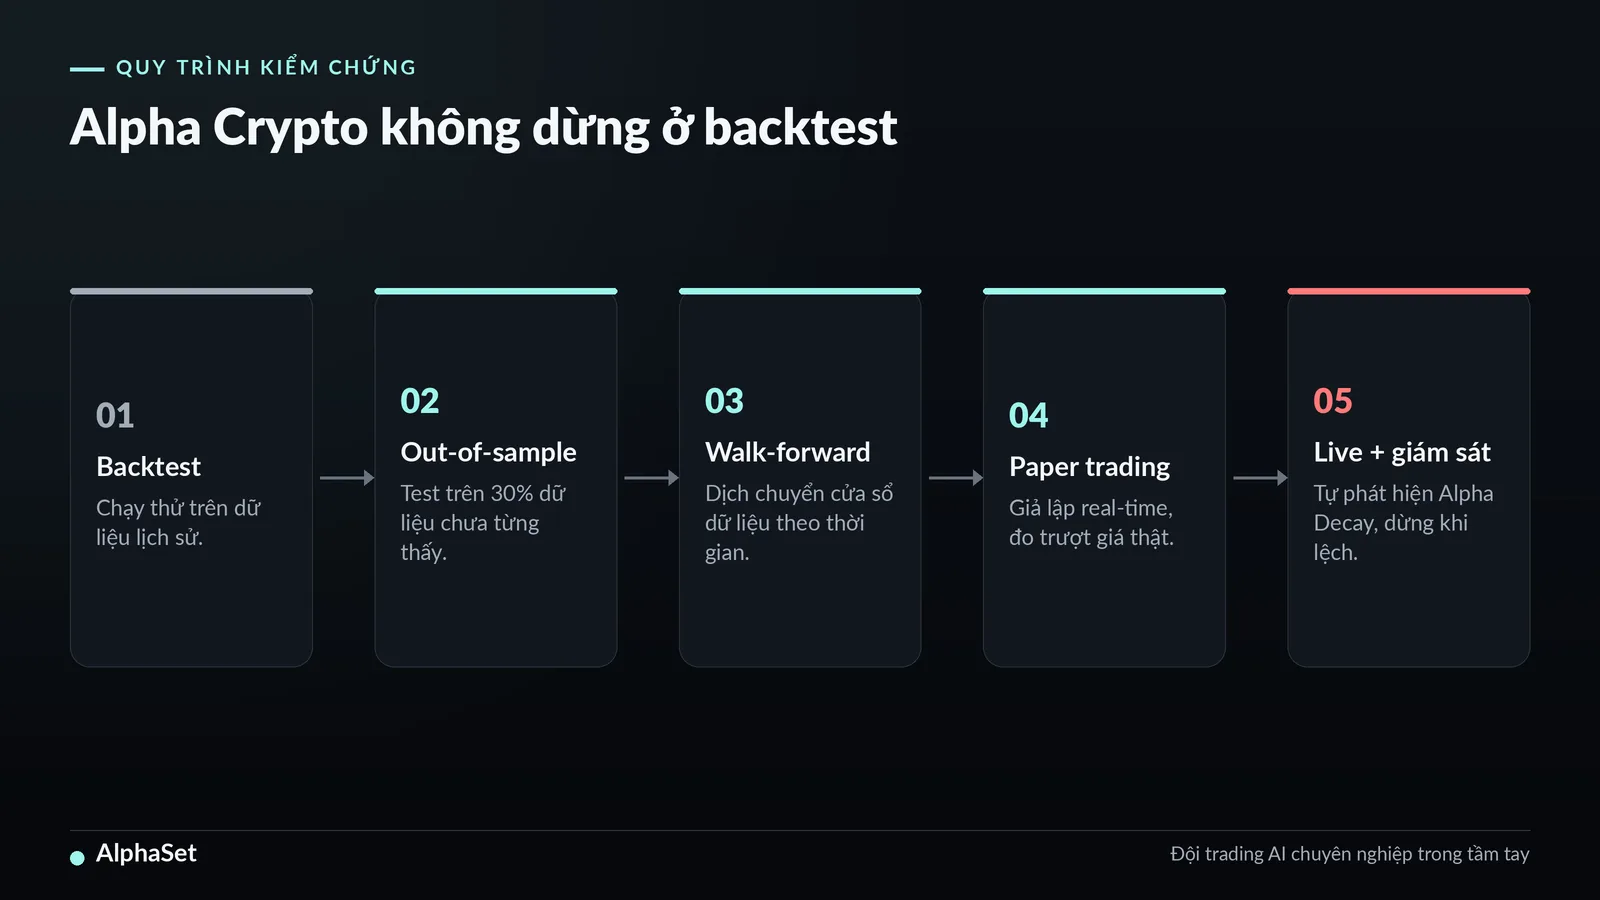
Quy trình kiểm chứng gồm nhiều bước:
-
Kiểm thử ngoài mẫu (Out-of-sample testing): Hệ thống sẽ giấu đi một phần dữ liệu quá khứ (ví dụ 30% dữ liệu gần nhất) và hoàn toàn không cho thuật toán tiếp cận trong quá trình xây dựng chiến lược. Sau khi chiến lược tối ưu xong, hệ thống mới mang 30% dữ liệu "chưa từng được thấy" này ra để test. Nếu kết quả vẫn tốt, chiến lược mới đạt chuẩn vòng đầu.
-
Tối ưu cuốn chiếu (Walk-forward optimization): Thuật toán liên tục dịch chuyển các cửa sổ dữ liệu theo thời gian để kiểm tra xem chiến lược có giữ được tính ổn định và sống sót qua các giai đoạn thị trường thay đổi cấu trúc hay không.
-
Chạy thử nghiệm không rủi ro (Paper Trading & Live Simulation): Chiến lược tiếp tục được đưa vào chạy giả lập thời gian thực với dữ liệu sóng trực tiếp của sàn giao dịch để đo lường chính xác các chi phí ẩn như trượt giá (slippage) và spread thực tế.
Tự động phát hiện Alpha Decay
Mọi chiến lược giao dịch trên đời này đều có một vòng đời nhất định, một ngày nào đó nó sẽ bị mất đi lợi thế kiếm tiền khi thị trường tiến hóa - giới chuyên môn gọi đây là hiện tượng Alpha Decay (Suy giảm Alpha).
Điểm vượt trội của engine là hệ thống liên tục giám sát kết quả live thực tế và đối chiếu chéo với biểu đồ kỳ vọng của mô hình toán học. Ngay khi phát hiện hiệu suất thực tế có dấu hiệu lệch hướng đáng kể so với thiết kế, engine sẽ lập tức ra lệnh dừng chiến lược để kiểm tra lại, tuyệt đối không có chuyện cố chấp chạy tiếp.
Một nhà đầu tư thủ công thường không có hệ thống đo lường này, họ thường ôm giữ và gồng lỗ một phương pháp đã "hết hạn sử dụng" quá lâu chỉ vì tiếc nuối chiến thắng trong quá khứ.
An tâm đầu tư cùng giải pháp AlphaSet: Toàn bộ tiền vốn và tài sản của bạn luôn được bảo mật và nằm an toàn 100% trên tài khoản sàn giao dịch cá nhân của bạn. AlphaSet chỉ kết nối an toàn qua cổng API để thực thi lệnh tự động. Bạn chỉ cần trả một khoản chi phí sử dụng cố định hàng tháng, thấp hơn nhiều so với chi phí của những tháng triển khai chiến lược overfitting với tiền thật. Và toàn bộ lợi nhuận là của bạn, không có phí hiệu suất.
Sẵn sàng bắt đầu cùng AlphaSet?
Kích hoạt Alpha ngay hôm nay và để đội quant tự động giao dịch cho bạn.
Bắt đầu ngay